HesabPay lance des cartes Visa virtuelles gratuites et vise 1 million de cartes en Afghanistan
Le portefeuille afghan propulsé par Algorand, à l'origine de plus de 35 millions de dollars d'aide du HCR, a lancé le 13 août des cartes Visa virtuelles gratuites avec un objectif d'un million de cartes — alors même que ses projets de « banque en auto-conservation » pointent vers une autre chaîne.
Un portefeuille né là où les banques se sont arrêtées
Lorsque le système bancaire afghan s'est grippé après le retour au pouvoir des talibans en août 2021 — sanctions, avoirs gelés, secteur paralysé, pénurie de monnaie physique et plus de 22.8 millions de personnes menacées de famine —, l'économie de l'aide du pays s'est heurtée à un mur. Seuls environ 61 % des Afghans possèdent un compte bancaire, tandis qu'environ 602 % d'entre eux ont un smartphone ou un téléphone à touches, et Gallup estimait que 973 % de la population vit sous le seuil de pauvreté. HesabPay4, un portefeuille mobile de Kaboul fondé par l'entrepreneur afghan-américain Sanzar Kakar — diplômé de l'University of Pennsylvania et de la Warwick Business School, passé par Merrill Lynch avant de diriger en Afghanistan des programmes économiques financés par l'État —, a été conçu pour contourner ce mur : l'argent circule d'un numéro de téléphone à un autre, validé par un code PIN et une authentification à deux facteurs, sans banque au milieu. L'Algorand Foundation5 situe la création en 2016 ; les communiqués de l'entreprise, eux, avancent 2018.
En septembre 2022, grâce à une subvention de l'Algorand Foundation, HesabPay a migré du réseau Stellar vers Algorand, qu'elle utilise comme couche de règlement — la brique qui finalise et enregistre les transactions. Ce choix s'explique par la mécanique de la chaîne : le consensus Pure Proof-of-Stake d'Algorand finalise les blocs en environ 4.5 secondes pour un coût quasi nul, si bien qu'un versement est réglé alors que le besoin du bénéficiaire est encore d'actualité, et non plusieurs jours plus tard, sans règlement probabiliste à attendre. « Les frais de transaction sur Algorand sont très faibles et réguliers. Le règlement est extrêmement rapide et le réseau ne tombe jamais, ce qui en fait la solution parfaite pour nos besoins », a confié Kakar à la Fondation. La branche d'investissement d'Algorand a réalisé un investissement stratégique un an plus tard, et l'entreprise affirme aujourd'hui traiter environ 1606 millions de dollars sur plus d'un million de transactions par mois.
L'architecture repose sur la conservation : HesabPay crée un portefeuille Algorand pour chaque utilisateur et détient elle-même les clés privées, les fonds étant présentés dans ses conditions générales comme détenus à 1:1 dans le système bancaire. La valeur réglée on-chain est le HAFN, un stablecoin indexé sur l'afghani afghan, aux côtés de son homologue indexé sur le dollar, HUSD — émis contre des dépôts en monnaie fiduciaire, la plateforme détenant l'autorité de gestion et de gel sur les soldes. HAFN n'est coté sur aucun DEX public d'Algorand, son offre enregistrée est une sentinelle sans plafond plutôt qu'un total économique fixe, et les soldes se répartissent sur environ 98,000 comptes détenteurs distincts. Telle est la réalité sans fard du « propulsé par Algorand » : la chaîne est la colonne vertébrale de règlement et le journal d'audit d'un système de valeur stockée géré de manière centralisée, et non une masse de monnaie électronique ouverte au grand public — et le registre montre qu'il est bien vivant, des transferts ayant circulé pas plus tard que le 22 août 2026.
Des versements d'aide à une infrastructure de paiements nationale
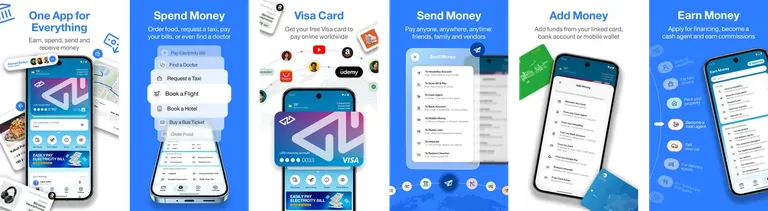
Le produit a largement débordé du cadre des transferts humanitaires. Un utilisateur peut accéder au service depuis n'importe quel téléphone via USSD *5807# — le protocole de menus textuels intégré aux téléphones à touches, qui fonctionne sans connexion internet — ou depuis l'application smartphone et le portail web. Le canal E-Hawala permet à un expéditeur de payer quelqu'un qui n'a aucun portefeuille : le bénéficiaire reçoit un SMS et retire des espèces auprès de l'un des 1,2008+ points agents. Les paiements du quotidien couvrent les factures d'électricité de Da Afghanistan Breshna Sherkat, les recharges télécoms chez tous les opérateurs mobiles afghans agréés, les impôts et droits de douane, les abonnements TV, les e-bons cadeaux et les remboursements de prêts, et les conditions générales y ajoutent la réservation d'hôtels, de vols et de bus interurbains, la livraison de repas, les trajets en taxi et les rendez-vous médicaux — plus de 1009 services au total, alimentés par 2010+ canaux, dont le virement bancaire, les cartes, Apple Pay, Google Pay et les cryptomonnaies.
Côté entreprises, les terminaux HesabPOS acceptent le QR, le NFC, les cartes et les espèces sur les grands réseaux internationaux — Visa, Mastercard, American Express, UnionPay, Discover, JCB, Apple Pay et Google Pay — et le portail entreprises verse salaires et paiements de masse à jusqu'à 100,00011 bénéficiaires en un seul envoi, avec validation à plusieurs niveaux, financé par virement, espèces ou USDC12. Les développeurs disposent d'API REST, de plugins WooCommerce et WordPress et de paiements fractionnés pour les places de marché, même si le portail développeurs, à developers.hesab.com, reste pour l'instant derrière une page de connexion, sans documentation publique.
Quatre outils web gratuits complètent la plateforme : un convertisseur de dates sur trois calendriers (grégorien, hégirien solaire, islamique), un tableau des taux de change en direct qui compare les cours du marché de Sarai Shahzada aux taux de référence de Da Afghanistan Bank et se rafraîchit toutes les dix minutes, et deux vérificateurs de paiement, pour les factures d'électricité et les tarifs publics. Dans l'application, Ask HesabPay exécute virements, recharges, paiements de factures et consultations de solde à partir de commandes en langage naturel ; l'entreprise le présente comme le premier assistant de paiement au monde propulsé par l'IA — un superlatif qu'elle s'attribue elle-même — et ses conditions générales exigent une authentification standard avant l'exécution de toute transaction lancée par l'IA.
Les signaux d'adoption sont de plusieurs ordres. L'application totalise 1,078 notes sur l'App Store d'Apple, pour une moyenne de 4.62 sur 5 — une mesure tierce, quoique étroite, de l'expérience réelle des utilisateurs. Les chiffres globaux avancés par la Fondation — 30 % des factures d'électricité afghanes réglées via la plateforme et une valeur cumulée des transactions atteignant 10 milliards de dollars — viennent de la Fondation, sans ventilation de la part de l'entreprise elle-même : une nuance à garder en tête lorsqu'ils circulent comme s'il s'agissait des chiffres propres à HesabPay.
La carte Visa ouvre les soldes numériques aux paiements internationaux
Le 13 août 2026, HesabPay a dévoilé sa carte Visa virtuelle, rapporte Pajhwok Afghan News13. Ce lancement fait suite à l'annonce faite par Visa le 1er juillet14, qui étendait Visa Pay — le kit logiciel d'émission regroupant gestion des cartes, traitement et 3-D Secure — à l'Afghanistan, parmi onze marchés d'Afrique et d'Asie centrale, HesabPay étant l'émetteur afghan désigné. Kakar a déclaré à Visa que l'entreprise comptait lancer jusqu'à un million de cartes et « monter en puissance rapidement sans dépendre de multiples prestataires tiers pour la gestion des cartes, le traitement, le 3-D Secure et d'autres fonctions » ; son propre communiqué15, daté du 24 juillet et publié le 10 août, présente la carte comme le dernier kilomètre de l'accès financier.
La carte est émise automatiquement dès que le compte est vérifié au moyen d'une pièce d'identité nationale — aucune demande distincte —, apparaît dans l'application en 2416–48 heures et puise dans le solde déjà présent dans le portefeuille : les afghanis sont convertis en dollars américains au moment du paiement, sans rien à charger à part. La FAQ17 conseille de maintenir environ 65018–700 AFN dans le portefeuille pour éviter tout refus d'autorisation, et détaille l'économie de l'offre.
| Concept | Conséquence concrète |
|---|---|
| Aucun frais d'émission ni mensuel | La carte elle-même est gratuite ; les contraintes tiennent aux plafonds et à la conversion, non au coût d'entrée |
| Frais de change d'environ 119% (AFN→USD) | Chaque achat entraîne un léger coût de conversion, annoncé à l'avance |
| Plafond hebdomadaire de 20,00020 AFN (≈ $30021) ; plafond mensuel de 80,00022 AFN (≈ $1,20023) | Fixés par la banque centrale ; ils s'appliquent à l'usage total par période, et non par transaction |
| Virtuelle uniquement pour l'instant ; pas de transfert de carte à carte | Une carte physique et l'envoi de carte à carte figurent à la feuille de route, sans être encore déployés |
Les usages visés sont les achats en ligne, les formations, les abonnements de streaming et les réservations de voyage — et, de manière explicite, les pèlerins de l'Omra et du Hajj, dont plus de 2024 millions se rendent chaque année à La Mecque et à Médine : ils peuvent payer sans contact et recevoir des recharges depuis chez eux via Visa Direct, au lieu de transporter des espèces sous l'ihram. Kakar a indiqué à Pajhwok que la plateforme couvre désormais plus de 6025 types de paiements et de services, jusque-là accessibles via 7Pay et des distributeurs automatiques, et que le chantier Visa avait pris environ cinq ans. Lors de la présentation à Kaboul, le membre du conseil d'administration Tariq Mujaddidi et le directeur général Ahmad Khalid Wadan ont également annoncé un accord avec AfghanPAY pour acheminer des transferts vers la Türkiye, où les utilisateurs pourraient à terme dépenser des lires et payer en afghanis de façon numérique. Le directeur pays de Visa pour le Pakistan et l'Afghanistan, Umar Khan, a déclaré que la solution permet aux organisations de « distribuer les fonds de manière sûre, efficace et transparente aux personnes qui en ont le plus besoin, tout en permettant aux bénéficiaires de les utiliser sans friction pour leurs achats du quotidien ».
La preuve à grande échelle : ce qu'ont mesuré les pilotes
Le bilan humanitaire constitue la preuve la plus solide que l'architecture fonctionne sur le terrain. Début 2025, Mercy Corps Ventures26 a mené un pilote de trois mois dans le district de Zurmat, dans la province de Paktia, où 100 familles ont reçu de l'aide sur des cartes plastiques liées à des portefeuilles en HAFN — sans smartphone, sans internet, sans aucune expérience numérique préalable — et ont dépensé auprès de quatre commerçants locaux ; 872 personnes ont été touchées, les coûts de distribution de l'aide ont baissé de 29 % et les fonds sont arrivés 10 heures plus vite que par la voie des espèces, et 98 % des bénéficiaires ont préféré le numérique. Dans le nord-est de la Syrie, un programme de Mercy Corps distribuant de l'aide à 100 petits exploitants via des portefeuilles HesabPay a réduit le délai de distribution de 96 % (de 28–45 jours à moins d'une journée), abaissé les coûts de 60 % par rapport aux agents en espèces et de 40 % par rapport aux e-bons, et placé 94 cents de chaque dollar d'aide entre les mains des participants. Les pilotes ont reconnu sans détour les frictions rencontrées — en Syrie, les réseaux locaux ne parvenaient pas à transmettre les codes PIN par SMS, obligeant à un contournement via WhatsApp —, mais le Programme alimentaire mondial a classé HesabPay parmi ses dix innovations les plus prometteuses, une étude de la London School of Economics portant sur 2,50027 femmes a constaté moins de repas sautés dans les familles recevant de l'aide numérique, et le groupe de recherche CGAP de la Banque mondiale a souligné que l'ancrage de HAFN sur la monnaie locale transfère le risque de change des bénéficiaires vers l'agence d'exécution.
La question Algorand : les rails d'aujourd'hui, la banque de demain
Hesab présente le programme Visa comme une composante d'une stratégie plus large, « Global Self-Custody Bank » — et l'entreprise a désigné une autre chaîne pour cette banque. Le 7 juillet 2026, Hesab a annoncé avoir choisi Movement28 comme « couche exclusive de règlement des stablecoins » de la nouvelle banque, DFNS fournissant une infrastructure de portefeuille en auto-conservation, le CCTP de Circle acheminant l'USDC natif et Tether fournissant l'USDT, le tout bâti sur des rails de paiement agréés aux États-Unis, au Canada et dans l'Union européenne. « Nous avons choisi Movement comme notre couche exclusive de règlement des stablecoins parce qu'elle nous apporte la vitesse, la composabilité et l'attention portée aux marchés émergents nécessaires pour proposer ce que le monde n'a jamais connu — un compte bancaire qui appartient vraiment à son utilisateur », a déclaré Kakar. Le communiqué de l'entreprise sur Visa énonce clairement la stratégie : Hesab « construit une Global Self-Custody Bank sur la blockchain Movement ».
Algorand, en revanche, n'est mentionné nulle part dans les documents du programme Visa. La Fondation continue d'appeler HesabPay « la plateforme de paiements propulsée par Algorand » — le plus récemment le 15 juillet 2026, lorsque les données du HCR faisaient état de plus de 625,00029 réfugiés rapatriés et de plus de 17,50030 déplacés internes soutenus par des cartes rechargeables, pour plus de 3531 millions de dollars d'aide distribuée. Le registre confirme : les transferts en HAFN continuent d'être réglés sur Algorand cette semaine encore. Mais la lecture honnête révèle une bifurcation : l'activité afghane de valeur stockée est réglée sur Algorand aujourd'hui, tandis que l'expansion mondiale de l'entreprise vise une autre chaîne comme couche de règlement exclusive — un point que des membres de la communauté Algorand ont déjà soulevé, l'un d'eux le disant sans détour : « cela ne signifie pas qu'Algorand est impliqué dans le nouveau programme de cartes Visa ». Il y a aussi un écart de positionnement qu'il faut nommer : le discours sur l'« auto-conservation » s'accorde mal avec le portefeuille sous garde actuel, où HesabPay détient les clés des utilisateurs et où les conditions générales indiquent que les fonds sont placés à 1:1 dans le système bancaire. Ces conditions font état d'une licence de monnaie électronique de Da Afghanistan Bank, qu'il n'a pas été possible de vérifier de façon indépendante dans les registres publics, et le pied de page précise soigneusement qu'HesabPay « n'est pas une banque » et que les soldes « peuvent ne pas être couverts par une assurance des dépôts ». Rien de tout cela n'affaiblit les preuves d'un déploiement à grande échelle — les chiffres du HCR sont les seuls à provenir d'une agence d'aide plutôt que des communiqués de la Fondation —, mais c'est la différence entre une chaîne qui fait tourner un système de paiements national en activité et une chaîne positionnée pour une banque qui n'existe pas encore. Pour l'instant, les rails Algorand de HesabPay sont le système qui fonctionne ; la banque Movement est le pari.
25 chiffres de cet article sont vérifiés.Voir toutes les vérifications
Sources
- 4HesabPay hesab.com↩
- 5Algorand Foundation algorand.co↩
- 13Pajhwok Afghan News, 13 août 2026 pajhwok.com↩
- 14Communiqué de presse de Visa, 1er juillet 2026 km.visamiddleeast.com↩
- 15Actualités produit HesabPay : cartes virtuelles Visa Pay hesab.com↩
- 17FAQ carte Visa hesab.com↩
- 26Mercy Corps Ventures mercycorpsventures.com↩
- 28Hesab choisit Movement comme couche exclusive de règlement des stablecoins (GlobeNewswire), 7 juillet 2026 globenewswire.com↩
Autres sources (12)
- Conditions générales de HesabPay hesab.com
- Algorand Foundation : montée en charge du HCR via HesabPay, 15 juillet 2026 algorand.co
- Étude de cas Algorand Foundation : comment HesabPay est devenue la première plateforme de paiements interopérable d'Afghanistan algorand.co
- tech-ish : Visa Pay arrive en Afrique et en Asie centrale, 6 juillet 2026 tech-ish.com
- Portail développeurs HesabPay developers.hesab.com
- HesabPay enterprise.hesab.com
- Envoyer de l'argent en Afghanistan : sanctions et HesabPay | HesabPay hesab.com
- Télécharger HesabPay | HesabPay hesab.com
- HesabPay web.hesab.com
- Rapport Algo Insights de janvier 2026 algorand.co
- Comment utiliser la section Cartes ? - HesabPay hesab.com
- Hesab Seleciona a Movement como Camada Exclusiva de Liquidação de Stablecoin para seu Global Self-Custody Bank globenewswire.com