HesabPay lanza tarjetas virtuales Visa gratuitas y apunta a un millón en Afganistán
La billetera afgana impulsada por Algorand que canaliza más de 35 millones de dólares en ayuda del ACNUR lanzó el 13 de agosto tarjetas virtuales Visa gratuitas con el objetivo de llegar al millón, justo cuando los planes de su «banco de autocustodia» apuntan a otra cadena.
Una billetera creada donde los bancos se detuvieron
Cuando el sistema bancario de Afganistán se colapsó tras el regreso de los talibanes al poder en agosto de 2021 —sanciones, activos congelados, un sector paralizado, escasez de dinero en efectivo y más de 22.8 millones de personas al borde de la inanición—, la economía de la ayuda del país chocó contra un muro. Solo alrededor del 61 % de los afganos tiene cuenta bancaria, mientras que cerca del 602 % dispone de un teléfono inteligente o un teléfono básico, y Gallup calculó que el 973 % de la población vive por debajo del umbral de la pobreza. HesabPay4, la billetera móvil de Kabul fundada por el empresario afgano-estadounidense Sanzar Kakar —titulado por la Universidad de Pensilvania y Warwick Business School, que trabajó en Merrill Lynch antes de dirigir programas económicos financiados por el Estado en Afganistán— se diseñó para rodear ese muro: el dinero circula entre números de teléfono, con aprobación mediante PIN y autenticación de dos factores, sin ningún banco de por medio. La Algorand Foundation5 sitúa su fundación en 2016; los comunicados de la propia empresa dicen 2018.
En septiembre de 2022, con financiación de una subvención de la Algorand Foundation, HesabPay migró de la red Stellar a Algorand, que utiliza como su capa de liquidación: el componente que finaliza y registra las transacciones. La elección vino determinada por la mecánica de la cadena: el consenso Pure Proof-of-Stake de Algorand finaliza los bloques en unos 4.5 segundos y a un coste prácticamente nulo, de modo que un desembolso se liquida mientras la necesidad del destinatario sigue siendo actual en lugar de días después, y no hay una liquidación probabilística que esperar. «Las comisiones por transacción en Algorand son muy bajas y constantes. La liquidación es extremadamente rápida y la red nunca se cae, lo que la convierte en la solución perfecta para lo que necesitamos», declaró Kakar a la Fundación. El brazo inversor de Algorand realizó una inversión estratégica un año más tarde, y la empresa asegura ahora que procesa unos 1606 millones de dólares en más de un millón de transacciones al mes.
La arquitectura es de custodia: HesabPay crea una billetera de Algorand para cada usuario y guarda ella misma las claves privadas, y sus términos describen los fondos como depositados 1:1 en el sistema bancario. El valor que se liquida on-chain es HAFN, una stablecoin vinculada al afgani afgano, junto a su hermana HUSD, vinculada al dólar: ambas se emiten contra depósitos en moneda fiduciaria y la plataforma conserva la autoridad de gestor y de congelación sobre los saldos. HAFN no cotiza en los DEX públicos de Algorand, su suministro registrado es un valor centinela sin tope en vez de un total económico fijo, y los saldos se reparten entre unas 98,000 cuentas de titulares distintas. Esa es la forma honesta de «impulsado por Algorand»: la cadena es la columna vertebral de liquidación y el registro de auditoría de un sistema de valor almacenado gestionado de forma centralizada, no un flotante de efectivo minorista abierto; y el libro mayor demuestra que está vivo, con transferencias registradas nada menos que el 22 de agosto de 2026.
De los desembolsos de ayuda a una infraestructura nacional de pagos
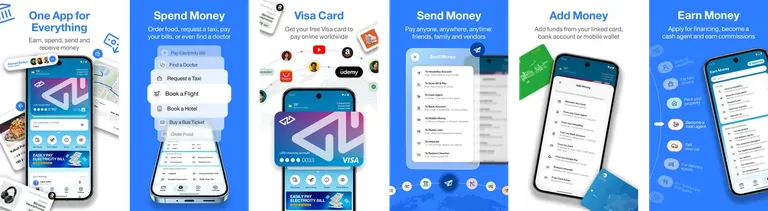
El producto ha crecido mucho más allá de las transferencias humanitarias. El usuario puede acceder al servicio desde cualquier teléfono mediante USSD *5807# —el protocolo de menús de texto integrado en los teléfonos básicos, que funciona sin conexión a internet— o desde la aplicación para smartphone y el portal web. El canal E-Hawala permite a un remitente pagar a alguien que no tiene billetera alguna: el destinatario recibe un SMS y retira efectivo en cualquiera de los más de 1,2008 puntos de agentes. Los pagos cotidianos abarcan facturas de electricidad de Da Afghanistan Breshna Sherkat, recargas de telefonía para todos los operadores móviles afganos con licencia, impuestos y aduanas del Gobierno, suscripciones de televisión, e-vouchers de regalo y devolución de préstamos; los términos añaden además reservas de hotel, vuelos y autobuses interurbanos, reparto de comida y citas de taxi y de médico: más de 1009 servicios en total, financiados a través de más de 2010 canales, entre ellos transferencia bancaria, tarjetas, Apple Pay, Google Pay y criptomonedas.
Para las empresas, los terminales HesabPOS aceptan QR, NFC, tarjetas y efectivo en las principales redes internacionales —Visa, Mastercard, American Express, UnionPay, Discover, JCB, Apple Pay y Google Pay—, y el portal corporativo desembolsa nóminas y pagos masivos a hasta 100,00011 destinatarios en una sola carga con aprobación multinivel, financiados por transferencia, efectivo o USDC12. A los desarrolladores se les ofrecen API RESTful, plugins para WooCommerce y WordPress y pagos divididos para marketplaces, aunque el portal para desarrolladores en developers.hesab.com permanece por ahora detrás de un muro de inicio de sesión, sin documentación pública.
Cuatro herramientas web gratuitas completan la plataforma: un conversor de fechas entre tres calendarios (gregoriano, hijri solar e islámico), un panel de tipos de cambio en vivo que compara los precios del mercado de Sarai Shahzada con los tipos de referencia de Da Afghanistan Bank y se actualiza cada diez minutos, y dos verificadores de pagos para facturas de electricidad y tarifas gubernamentales. Dentro de la aplicación, Ask HesabPay ejecuta transferencias, recargas, pago de facturas y consultas de saldo a partir de comandos en lenguaje natural; la empresa lo presenta como el primer asistente de pagos con IA del mundo —un superlativo que ella misma se atribuye—, y sus términos exigen la autenticación estándar antes de que se ejecute cualquier transacción iniciada por IA.
Las señales de adopción llegan en formatos distintos. La aplicación acumula 1,078 valoraciones en la App Store de Apple, con una media de 4.62 sobre 5: una medida de terceros, limitada si se quiere, de la experiencia real de los usuarios. Las cifras agregadas de la Fundación —que el 30 % de las facturas de electricidad de Afganistán se pagan a través de la plataforma y que el valor acumulado de las transacciones ha alcanzado los 10.000 millones de dólares— son datos de la Fundación que la propia empresa no ha desglosado, algo que conviene tener presente cuando circulan como si fueran números de HesabPay.
La tarjeta Visa lleva los saldos digitales a las cajas de todo el mundo
El 13 de agosto de 2026, HesabPay presentó su tarjeta Visa virtual, según Pajhwok Afghan News13. El lanzamiento llega después de que Visa anunciara el 1 de julio14 la ampliación de Visa Pay —el kit de software de emisión que agrupa la gestión de tarjetas, el procesamiento y 3-D Secure— a Afganistán, uno de los once mercados de África y Asia Central, con HesabPay como emisor afgano designado. Kakar dijo a Visa que la empresa planeaba lanzar hasta un millón de tarjetas y «escalar con rapidez sin depender de múltiples proveedores externos para la gestión de tarjetas, el procesamiento, 3-D Secure y otras capacidades»; el propio comunicado15 de la compañía, fechado el 24 de julio y publicado el 10 de agosto, presentaba la tarjeta como la última milla del acceso financiero.
La tarjeta se emite automáticamente en cuanto la cuenta supera la verificación con un documento nacional de identidad —sin solicitud aparte—, aparece en la aplicación en un plazo de 2416–48 horas y gasta el saldo que ya hay en la billetera: los afganis se convierten a dólares estadounidenses en el momento del pago, así que no hay nada que cargar por separado. Las preguntas frecuentes17 recomiendan mantener unos 65018–700 AFN en la billetera para que las autorizaciones no fallen, y detallan la parte económica.
| Concepto | Implicación en el mundo real |
|---|---|
| Sin comisión de emisión ni cuota mensual | La tarjeta en sí es gratuita; las limitaciones son los límites y la conversión, no el coste de entrada |
| Comisión por cambio de divisas de ~119% (AFN→USD) | Cada compra conlleva un pequeño coste de conversión, que se indica por adelantado |
| Límite semanal de 20,00020 AFN (~$30021); mensual de 80,00022 AFN (~$1,20023) | Los fija el Banco Central; los topes se aplican al uso total por periodo, no por transacción |
| Por ahora solo virtual; sin transferencias de tarjeta a tarjeta | La tarjeta física y el envío de tarjeta a tarjeta están en la hoja de ruta, aún no disponibles |
Los usos previstos son las compras en línea, los cursos, las suscripciones de streaming y las reservas de viajes; y, de forma muy señalada, los peregrinos de la Umrah y el Hach, de los que más de 2024 millones visitan cada año La Meca y Medina: los peregrinos pueden pagar sin contacto y recibir recargas desde su país a través de Visa Direct, en lugar de llevar efectivo durante el ihram. Kakar explicó a Pajhwok que la plataforma abarca ya más de 6025 tipos de pagos y servicios, a los que antes se accedía mediante 7Pay y cajeros automáticos, y que el trabajo con Visa había llevado unos cinco años. En la presentación celebrada en Kabul, el consejero Tariq Mujaddidi y el consejero delegado Ahmad Khalid Wadan anunciaron además un acuerdo con AfghanPAY para encaminar transferencias hacia Türkiye, donde los usuarios podrían con el tiempo gastar liras y pagar digitalmente con afganis. El director nacional de Visa para Pakistán y Afganistán, Umar Khan, afirmó que la solución permite a las organizaciones «entregar fondos de forma segura, eficiente y transparente a quienes más los necesitan, a la vez que permite a los receptores usar esos fondos sin fricciones en sus compras cotidianas».
Pruebas a gran escala: qué midieron los pilotos
El historial humanitario es la prueba más sólida de que la arquitectura funciona sobre el terreno. A comienzos de 2025, Mercy Corps Ventures26 llevó a cabo un piloto de tres meses en el distrito de Zurmat, en la provincia de Paktia, donde 100 familias recibieron ayuda en tarjetas de plástico vinculadas a billeteras con HAFN —sin teléfono inteligente, sin internet y sin experiencia digital previa— y la gastaron en cuatro comercios locales; se llegó a 872 personas, los costes de entrega de la ayuda cayeron un 29 % y los fondos llegaron 10 horas más rápido que por la vía del efectivo, y el 98 % de los receptores prefirió el formato digital. En el noreste de Siria, un programa de Mercy Corps que distribuía ayuda a 100 pequeños agricultores a través de billeteras HesabPay recortó el tiempo de entrega un 96 % (de 28–45 días a menos de un día), redujo los costes un 60 % frente a los agentes de efectivo y un 40 % frente a los e-vouchers, y puso 94 centavos de cada dólar de ayuda en manos de los participantes. Los pilotos fueron sinceros sobre las fricciones —en Siria, las redes locales no podían enviar PIN por SMS, lo que obligó a buscar una solución alternativa vía WhatsApp—, pero el Programa Mundial de Alimentos incluyó a HesabPay entre sus diez innovaciones más prometedoras, un estudio de la London School of Economics sobre 2,50027 mujeres detectó menos comidas omitidas entre las familias que recibían ayuda digital, y el grupo de investigación CGAP del Banco Mundial señaló que la vinculación de HAFN a la moneda local traslada el riesgo de tipo de cambio de los receptores a la agencia implementadora.
La cuestión de Algorand: las vías de hoy, el banco de mañana
Hesab enmarca el programa de Visa dentro de una estrategia más amplia de «banco global de autocustodia», y para ese banco la empresa ha designado una cadena distinta. El 7 de julio de 2026, Hesab anunció que había elegido Movement28 como su «capa exclusiva de liquidación de stablecoins» para el nuevo banco, con DFNS aportando la infraestructura de billeteras no custodial, el CCTP de Circle moviendo USDC nativo y Tether suministrando USDT, todo ello sobre infraestructuras de pago con licencia en Estados Unidos, Canadá y la Unión Europea. «Elegimos Movement como nuestra capa exclusiva de liquidación de stablecoins porque nos da la velocidad, la composabilidad y el enfoque en mercados emergentes necesarios para ofrecer algo que el mundo nunca ha tenido: una cuenta bancaria que pertenece de verdad a su usuario», dijo Kakar. El propio comunicado de la empresa sobre Visa expone la estrategia sin rodeos: Hesab «está construyendo un banco global de autocustodia sobre la blockchain de Movement».
Algorand, en cambio, no aparece mencionada en ningún punto de los materiales del programa de Visa. La Fundación sigue calificando a HesabPay de «plataforma de pagos impulsada por Algorand», y lo hizo por última vez el 15 de julio de 2026, cuando los datos del ACNUR mostraron más de 625,00029 refugiados retornados y más de 17,50030 desplazados internos atendidos mediante tarjetas recargables, con más de 3531 millones de dólares en ayuda entregada. El libro mayor lo confirma: las transferencias de HAFN siguen liquidándose en Algorand esta misma semana. Pero la lectura honesta es una bifurcación: el negocio afgano de valor almacenado se liquida hoy en Algorand, mientras que la expansión global de la empresa apunta a otra cadena como su capa exclusiva de liquidación, un punto que los miembros de la comunidad de Algorand ya han planteado, y uno de ellos lo dijo sin ambages: «eso no significa que Algorand esté implicada en el nuevo programa de tarjetas Visa». Hay además una brecha de imagen que merece mención: el relato de la «autocustodia» encaja mal con la billetera de custodia actual, en la que HesabPay guarda las claves de los usuarios y sus términos afirman que los fondos están 1:1 en el sistema bancario. Los términos aseguran contar con una licencia de dinero electrónico de Da Afghanistan Bank que no pudo verificarse de forma independiente en registros públicos, y el pie de página se cuida de decir que HesabPay «no es un banco» y que los saldos «pueden no ser elegibles para el seguro de depósitos». Nada de esto resta valor a las pruebas de escala ya desplegada —las cifras del ACNUR son los únicos datos procedentes de una agencia de ayuda y no de los propios comunicados de la Fundación—, pero marca la diferencia entre una cadena que impulsa un sistema nacional de pagos en funcionamiento y otra posicionada para un banco que todavía no existe. Por ahora, las vías de Algorand de HesabPay son el sistema que funciona; el banco de Movement es la apuesta.
Fuentes
- HesabPay4
- Preguntas frecuentes sobre la tarjeta Visa17
- Novedades de producto de HesabPay: tarjetas virtuales Visa Pay15
- Términos y condiciones de HesabPay32
- Nota de prensa de Visa, 1 de julio de 202614
- Pajhwok Afghan News, 13 de agosto de 202613
- Hesab elige Movement como capa exclusiva de liquidación de stablecoins (GlobeNewswire), 7 de julio de 202628
- Algorand Foundation: ampliación de la labor del ACNUR a través de HesabPay, 15 de julio de 202633
- Caso de estudio de Algorand Foundation: cómo HesabPay se convirtió en la plataforma de pagos interoperable de Afganistán34
- tech-ish: Visa Pay llega a África y Asia Central, 6 de julio de 202635
- Portal para desarrolladores de HesabPay36
- HesabPay37
- Enviar dinero a Afganistán: sanciones y HesabPay | HesabPay38
- Descargar HesabPay | HesabPay39
- HesabPay40
- Informe Algo Insights de enero de 202641
- ¿Cómo usar la sección de tarjetas? - HesabPay42
- Hesab selecciona Movement como capa exclusiva de liquidación de stablecoins para su Global Self-Custody Bank43
25 cifras de esta historia están verificadas.Ver todas las comprobaciones
Fuentes
- 4HesabPay hesab.com↩
- 5Algorand Foundation algorand.co↩
- 13Pajhwok Afghan News pajhwok.com↩
- 14Visa anunciara el 1 de julio km.visamiddleeast.com↩
- 15comunicado hesab.com↩
- 17preguntas frecuentes hesab.com↩
- 26Mercy Corps Ventures mercycorpsventures.com↩
- 28Movement globenewswire.com↩
- 32Términos y condiciones de HesabPay hesab.com↩
- 33Algorand Foundation: ampliación de la labor del ACNUR a través de HesabPay, 15 de julio de 2026 algorand.co↩
- 34Caso de estudio de Algorand Foundation: cómo HesabPay se convirtió en la plataforma de pagos interoperable de Afganistán algorand.co↩
- 35tech-ish: Visa Pay llega a África y Asia Central, 6 de julio de 2026 tech-ish.com↩
- 36Portal para desarrolladores de HesabPay developers.hesab.com↩
- 37HesabPay enterprise.hesab.com↩
- 38Enviar dinero a Afganistán: sanciones y HesabPay | HesabPay hesab.com↩
- 39Descargar HesabPay | HesabPay hesab.com↩
- 40HesabPay web.hesab.com↩
- 41Informe Algo Insights de enero de 2026 algorand.co↩
- 42¿Cómo usar la sección de tarjetas? - HesabPay hesab.com↩
- 43Hesab selecciona Movement como capa exclusiva de liquidación de stablecoins para su Global Self-Custody Bank globenewswire.com↩